
“Keberhasilan pembangunan jangka panjang sangat bergantung pada keharmonisan ekosistem siklus fiskal melingkar: jika instrumen data di hulu penerimaan dipasang untuk menutup kebocoran, maka ruang gerak hilir investasi wajib diintegrasikan agar tidak menciptakan celah regulasi baru.”
Trilogi Literasi Fiskal Nasional
Ulasan mendalam mengenai BPI Danantara ini merupakan kelanjutan dari Trilogi Literasi Fiskal Nasional yang diusung oleh YSiJurnal. Jika artikel sebelumnya—SIN & Swasembada Data Nasional dalam RUU Keuangan Negara—berfokus pada wilayah hulu dengan menegakkan kepatuhan hukum pajak (tax compliance) demi menutup kebocoran kas negara, maka kajian Danantara kali ini adalah navigasi mutlak di wilayah hilir. Fokusnya tertuju pada bagaimana kekayaan negara dikelola secara profesional, amanah, dan kokoh demi menjaga kedaulatan investasi (investment sovereignty) untuk kemakmuran masyarakat luas.
Melalui ruang analisis ini, YSiJurnal hadir untuk membedah arsitektur hulu-hilir Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) sebagai Sovereign Wealth Fund (SWF) super jumbo milik Indonesia. Esensi utama dari telaahan ini bukan sekadar memotret proses konsolidasi aset raksasa BUMN. Lebih dari itu, kajian ini mengawal agar putaran kapitalisasi dan tata kelola investasi strategis negara tetap patuh pada asas akuntabilitas tertinggi. Orientasinya murni pada peningkatan mutu pelayanan publik (customer experience) serta memberikan manfaat jariah yang seluas-luasnya bagi hajat hidup seluruh rakyat Indonesia.
Babak Baru Pengelolaan Aset Investasi Strategis Negara
Kelahiran BPI Danantara secara formal dipayungi oleh UU 1/2025 dan PP 10/2025 langsung di bawah komando Presiden dengan proyeksi AUM fantasis menembus US$900 miliar (Rp14,72 kuadriliun).
Namun secara hukum tata negara, transformasi ekonomi ala Temasek ini memicu benturan kewenangan fiskal (legal overlap) yang sangat tajam dengan Kementerian Keuangan selaku CFO negara, kondisi ini menuntut adanya penegasan batasan norma vertikal yang berkepastian hukum
1. Analisis Arsitektur Hukum dan Kelahiran sang Super Holding Fiskal
Langkah berani pemerintahan baru untuk melakukan restrukturisasi tata kelola aset negara melalui pendirian Badan Pengelola Investasi Daya Anagata Nusantara (BPI Danantara) menandai dimulainya era baru kedaulatan ekonomi mandiri Indonesia. Kelahiran lembaga ini—yang secara formal dipayungi oleh Undang-Undang Nomor 1 Tahun 2025 tentang Perubahan Ketiga atas UU BUMN serta Peraturan Pemerintah (PP) Nomor 10 Tahun 2025—bukanlah sekadar respons kosmetik birokrasi atas fluktuasi pasar global.
Sebaliknya, ini adalah sebuah lompatan doktrinal ketatanegaraan yang menempatkan Indonesia sejajar dengan raksasa manajer investasi dunia seperti Temasek Holdings di Singapura dan Norges Bank Investment Management di Norwegia.
Sebagai lembaga independen yang bertanggung jawab langsung di bawah komando Presiden, Danantara lahir membawa mandat makro yang sangat ekspansif: mengonsolidasikan aset bersih Investment Holding, Operational Holding, dan korporasi pelat merah terbesar lintas sektor.
Dengan modal pendanaan hulu awal sebesar Rp320 triliun (US$20 miar), entitas ini dirancang untuk mengomandoi tata kelola portofolio bernilai fantastis yang diproyeksikan menembus Asset Under Management (AUM) sebesar US$900 miliar atau setara dengan Rp14,72 kuadriliun.
Namun, di balik kemegahan angka konsolidasi modal awal tersebut, kehadiran Danantara membawa diskursus hukum ketatanegaraan yang sangat mahal di gelanggang kebijakan fiskal makro. Ketika fungsi kelembagaan ini bergeser agresif melintasi koridor komersial murni (wealth creation) dan melayani ketahanan ekonomi publik, terdapat wilayah abu-abu (legal overlap) regulasi yang wajib dimitigasi secara rigid.
Menempatkan Danantara sebagai jangkar pertumbuhan ekonomi nasional menuntut adanya kepastian hukum hulu-hilir yang tidak boleh berbenturan dengan asas akuntabilitas vertikal dan fungsi manajemen anggaran terpusat yang dikelola oleh Kementerian Keuangan. Oleh karena itu, membedah anatomi Danantara dari hulu seja adalah prasyarat mutlak sebelum mengunci parameter pengawasannya di dalam perumusan undang-undang baru.
Lompatan Ekspansif – Membaca Perluasan Kewenangan PP Nomor 19 Tahun 2026
Penerbitan PP Nomor 19 Tahun 2026 memberikan perluasan kewenangan yang fundamental secara sepihak kepada Danantara sebagai Otoritas Dividen Tunggal yang berhak mengagumkan aset strategis negara dan melakukan hapus buku tanpa jembatan birokrasi kementerian.
Diskresi finansial (financial flexibility) tingkat tinggi ini secara laten menggunting fungsi kontrol APBN terpusat, sehingga melahirkan urgensi mutlak untuk menarik garis pertanggungjawabannya langsung ke dalam Batang Tubuh RUU Keuangan Negara.
2. Akselerasi Regulasi Hilir dan Bias Kontrol Kas Negara
Dinamika kelembagaan BPI Danantara mengalami eskalasi yang sangat masif memasuki pertengahan tahun 2026. Penerbitan Peraturan Pemerintah (PP) Nomor 19 Tahun 2026 sebagai instrumen pelaksana hukum tertinggi tidak sekadar memperjelas tata kerja operasional, melainkan secara fundamental memperluas yurisdiksi kewenangan badan ini dalam mengonsolidasikan struktur Multi-Holding BUMN. Lewat payung regulasi baru ini, Danantara dilekatkan dengan otoritas Financial Flexibility tingkat tinggi yang secara drastis menggeser pola kontrol birokrasi tradisional kementerian.
Terdapat tiga pilar perluasan kewenangan strategis yang diamanatkan oleh PP 19/2026:
- Pertama, Danantara resmi dikukuhkan sebagai Otoritas Dividen Tunggal, yang memiliki hak penuh untuk mengelola, mengalokasikan, dan mendistribusikan dividen dari seluruh jaringan Investment Holding dan Operational Holding pelat merah langsung di bawah koordinasi Presiden.
- Kedua, lembaga ini diberikan wewenang penuh untuk mengeksekusi kebijakan hapus buku aset serta piutang BUMN, sebuah diskresi komersial yang selama ini terkunci di dalam sekat birokrasi kementerian sektoral.
- Ketiga, dan yang paling krusial, Danantara diizinkan untuk memberikan atau menerima pinjaman serta mengagunkan aset strategis negara dengan basis pemenuhan restu tunggal dari Kepala Negara.
Namun, akselerasi perluasan wewenang yang tertuang dalam PP 19/2026 ini secara inheren melahirkan benturan tata hukum vertikal (legal overlap) yang sangat serius pada wilayah pengelolaan keuangan publik.
Ketika hak pengelolaan dividen raksasa BUMN ditarik sepenuhnya ke dalam internal Danantara, batas pemisah antara fungsi komersial korporasi dan fungsi pembiayaan fiskal negara di bawah Kementerian Keuangan menjadi bias. Tanpa adanya batasan norma yang mengikat secara rigid di level perundang-undangan, diskresi Super Holding ini dikhawatirkan dapat memicu deviasi terhadap prinsip transparansi kas negara terpusat (APBN). Di sinilah urgensi perundang-undangan baru hadir: bukan untuk membatasi ruang gerak investasi Danantara, melainkan untuk memastikan bahwa seluruh arus modal keluar-masuknya tetap tunduk pada asas akuntabilitas tertinggi tata negara.
Paradigma Baru 2026 – Menggeser Orientasi “Cuan” Menuju “CX100” Pelayanan Publik
Gebrakan Danantara Indonesia CX100 Award menjadi lonceng pembongkar dogma lama BUMN.
Manajemen Danantara menegaskan paradigma baru yang fundamental: ukuran keberhasilan Super Holding investasi ini tidak lagi diukur secara sempit dari profit komersial semata, melainkan dari lompatan drastis efisiensi layanan publik (Customer Experience) di level operasional hilir.
Penguncian mutu pelayanan publik ini bertindak sebagai jangkar penguat ketahanan ekonomi nasional yang wajib diselaraskan secara akuntabel agar sejalan dengan fungsi tata kelola keuangan negara.
3. Disrupsi Kultur Korporasi BUMN dan Standardisasi Mutu Layanan Hilir
Transformasi institusional BPI Danantara mencatatkan sebuah lompatan kultur korporasi yang sangat fundamental. Gebrakan ini terekskalasi secara formal melalui peluncuran ajang prestisius Danantara Indonesia CX100 Award, di mana entitas raksasa perbankan pelat merah, Bank Mandiri, keluar sebagai Grand Champion utama.
Melalui momentum bersejarah tersebut, jajaran kepemimpinan puncak Danantara melakukan disrupsi total terhadap paradigma tata kelola Badan Usaha Milik Negara yang selama puluhan tahun terjebak dalam orientasi neraca keuangan yang sempit. Di hadapan seluruh jajaran Direksi Korporasi BUMN papan atas (seperti Jasa Marga dan entitas infrastruktur nasional lainnya), manajemen Danantara menegaskan sebuah doktrin operasional yang sangat tegas: seluruh perusahaan di bawah naungan Danantara dilarang keras hanya memfokuskan energinya untuk mengejar profit komersial murni semata.
Danantara meletakkan indikator kinerja utama (Key Performance Indicators) baru yang mematok bahwa esensi sejati dari kedaulatan ekonomi nasional terletak pada kemampuan korporasi negara dalam menghadirkan kualitas pelayanan publik yang prima, responsif, dan melayani sepenuh hati di tingkat akar rumput [Hukumonline]. Pergeseran arsitektur kultur menuju standar CX100 (Customer Experience 100) ini membawa implikasi hukum ketatanegaraan yang sangat berbobot pada perumusan draf RUU Keuangan Negara.
Ketika negara memberikan otonomi dan Financial Flexibility yang tinggi kepada Danantara untuk memutar roda investasi, maka standardisasi kualitas pelayanan publik ini harus bertindak sebagai kompensasi konstitusional yang konkret bagi rakyat.
Peningkatan mutu layanan jalan tol, transportasi umum, hingga akses perbankan tidak boleh dikorbankan demi mengejar angka dividen jangka pendek. Oleh karena itu, menyinkronkan standar pelayanan publik ini ke dalam fungsi pengawasan anggaran makro menjadi krusial. Langkah ini memastikan Danantara tumbuh menjadi Super Holding yang tidak hanya perkasa secara kapital di hulu global, melainkan juga tulus mengabdi pada kepentingan hajat hidup orang banyak di hilir domestik.
Potensi Celah Regulasi dan Arus Fiskal Melingkar
Hubungan struktural antara BPN dan BPI Danantara wajib membentuk Ekosistem Siklus Fiskal Melingkar (Circular Fiscal Ecosystem) yang harmonis.
BPN bertindak sebagai jangkar pemungut data di hulu penerimaan (inflow engine), sedangkan Danantara bergerak sebagai pengganda aset di hilir investasi (wealth creation).
Celah regulasi (legal overlap) berupa hak pengelolaan dividen mandiri oleh Danantara harus dimitigasi secara rigid setingkat undang-undang, guna memastikan seluruh keuntungan putaran modal wajib mengalir kembali secara tertib ke jangkar penampung APBN demi pembangunan hajat hidup masyarakat luas.
4. Anatomi Siklus Ekosistem Fiskal dan Proteksi Transparansi Konstitusional
Membedah masa depan kelembagaan BPI Danantara secara komprehensif menuntut pemahaman yang rigid atas arsitektur arus kas makro kedaulatan negara. Secara arsitektural, tata kelola keuangan publik tidak boleh didesain dalam sekat-sekat sektoral yang terisolasi, melainkan harus membentuk satu kesatuan siklus melingkar yang presisi. Di sinilah posisi logis penataan hukum vertikal RUU Keuangan Negara diletakkan: memetakan koordinasi hulu-hilir di mana Badan Penerimaan Negara (BPN) bertindak sebagai motor penggerak arus pendapatan negara (inflow) dari kepatuhan pajak transaksional dunia usaha, lalu dialokasikan secara sah melalui mekanisme APBN sebagai Penyertaan Modal Negara (PMN) ke dalam portofolio investasi BPI Danantara.
Ketika Danantara bergerak ekspansif memutar likuiditas tersebut di pasar finansial global dan domestik guna menciptakan penggandaan kekayaan (wealth creation), grafik aliran dana ini tidak boleh terputus di tengah jalan. Di sinilah potensi celah regulasi (legal gap) terbesar itu muncul pasca-berlakunya perluasan wewenang yang fundamental dalam regulasi pelaksana di lapangan.
Otonomi finansial yang diberikan kepada Danantara untuk mengelola dividen BUMN secara mandiri memicu risiko bias kontrol fiskal apabila jalurnya tidak dikembalikan ke jangkar penampung utama, yaitu Bendahara Umum Negara (CFO). Jika keuntungan investasi tersebut tertahan atau dikelola di luar koridor pengawasan undang-undang APBN, maka stabilitas kurva anggaran belanja negara jangka panjang di bawah kendali Kementerian Keuangan terancam akan mengalami ketimpangan fiskal.
📊 TABEL KOMPARASI STRATEGIS: ARSITEKTUR FISKAL HULU DAN HILIR
| Dimensi Perbandingan | Badan Penerimaan Negara (BPN) / CoreTax (HULU FISKAL) | BPI Danantara / Badan Pengelola Investasi (HILIR INVESTASI) |
| Misi Utama Konstitusi | Penghimpunan Pendapatan (Revenue Collection). Menjaga ketahanan hulu melalui penarikan potensi delta pajak secara berdaulat untuk mengisi kas negara. | Pengembangan Aset (Wealth Creation). Mengelola superholding BUMN dan mengoptimalkan portofolio investasi global-domestik demi kemakmuran rakyat. |
| Instrumen Operasional | Single Identity Number (SIN) dan otomatisasi Analisa Link & Match (ALM) penguji SPT untuk transparansi pajak radikal. | Financial Flexibility tingkat tinggi (otonomi korporasi perdata) dan manajemen mutu pelayanan publik standar komparatif CX100. |
| Kiblat Kelembagaan | Internal Revenue Service (IRS) Amerika Serikat / Australian Taxation Office (ATO). | Temasek Holdings Singapura / Norges Bank Investment Management Norwegia. |
| Profil Risiko Sistemik | Risiko Kebocoran Domestik: Berupa konstraksi penerimaan akibat tax evasion (penghindaran pajak) korporasi atau deviasi kepatuhan wajib pajak dalam negeri. | Risiko Kedaulatan Makro: Berupa kewajiban kontinjensi (contingent liabilities) dari investasi zong, penumpukan utang global, dan risiko eksekusi/penyitaan aset publik vital oleh pihak ketiga. |
| Jangkar Pengawas Hilir (Mitigasi) | Keadilan Hukum Publik: Pengawasan berlapis melalui UU KUP, mekanisme banding Pengadilan Pajak, serta audit kepatuhan oleh BPK demi kepastian hak warga negara. | Batasan Regulasi Vertikal (RUU Keuangan Negara): Penguncian klausul larangan agunan (Negative Pledge) pada infrastruktur vital, pemberlakuan Oversight Threshold, dan kewajiban persetujuan tertulis DPR RI untuk memitigasi moral hazard. |
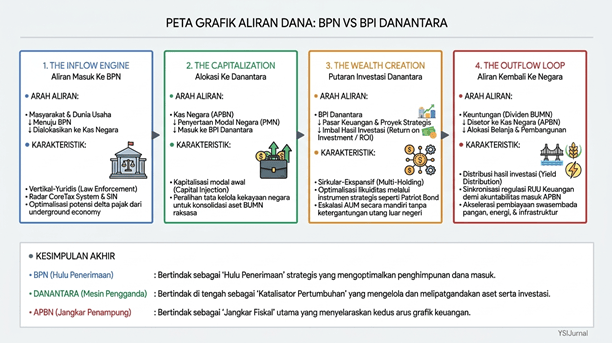
Oleh karena itu, rumusan perbaikan yang ditawarkan dalam kajian Trilogi Literasi Fiskal YSiJurnal ini menegaskan bahwa grafik outflow loop (aliran keluar kembali) berupa setoran dividen dari Danantara wajib dikunci secara absolut di dalam Batang Tubuh perundangan baru.
Setiap rupiah surplus hasil dividen Multi-Holding BUMN tersebut harus masuk kembali secara terjadwal dan transparan ke kas negara. Skema sirkulasi tertib inilah yang menjamin bahwa putaran kapitalisasi kapital tidak hanya dinikmati oleh korporasi pelat merah atas nama efisiensi investasi murni, melainkan mengalir kembali secara utuh untuk membiayai program kedaulatan pangan, kemandirian energi, dan pemenuhan hajat hidup seluruh lapisan masyarakat secara adil dan merata.
Kesimpulan Akhir & Urgensi Pengunci RUU Keuangan Negara
Konklusi dari Trilogi Literasi Fiskal Nasional menegaskan bahwa kedaulatan investasi (investment sovereignty) di hilir tidak akan pernah terwujud tanpa kepastian hukum yang rigid di tingkat undang-undang.
Otoritas tertinggi perumus perundangan wajib mengunci secara absolut pasal penataan dividen BPI Danantara dan hak akses data Pasal 35A UU KUP langsung di dalam Batang Tubuh RUU Keuangan Negara. Langkah fundamental ini akan menjadi benteng konstitusional untuk memotong ruang gerak diskresi sepihak pada level peraturan menteri (PMK) atau peraturan pemerintah (PP) pelaksana yang longgar, demi menjamin surplus putaran modal mengalir murni menjadi jariah pembangunan hajat hidup seluruh rakyat Indonesia.
5. Konklusi Strategis Kedaulatan Investasi Hilir dan Marwah Transparansi Fiskal
Perjalanan merumuskan arsitektur tata negara demi menyongsong reformasi fiskal modern kini tiba pada babak pembuktian yang krusial. Melalui seluruh kajian mendalam yang dirilis secara mandiri oleh platform independen YSiJurnal, lahir sebuah kesimpulan akademis yang mutlak: masa depan pembangunan jangka panjang Indonesia sangat bergantung pada sinergi yang disiplin antara ketegasan hukum di hulu penerimaan dan fleksibilitas di hilir investasi. Jika integrasi data berbasis CoreTax System dihadirkan untuk menutup kebocoran kas negara, maka langkah ekspansif BPI Danantara sebagai Super Holding wajib dikawal agar tidak memicu titik lemah baru dalam sirkulasi kekayaan negara.
Saat ini, langkah paling mendesak bagi jajaran perumus RUU Keuangan Negara adalah menghapus segala bentuk ruang abu-abu birokrasi. Mekanisme penyetoran dividen BUMN serta pengelolaan Kekayaan Negara yang Dipisahkan di bawah Danantara tidak boleh lagi bersandar pada aturan setingkat Peraturan Menteri atau Peraturan Pemerintah sebagai pelaksana yang rentan diintervensi oleh kepentingan jangka pendek.
Menaikkan derajat akuntabilitas tersebut ke tingkat undang-undang merupakan urgensi yang tidak bisa ditawar. Melalui kepastian hukum vertikal yang kokoh, negara memiliki kendali penuh untuk memastikan seluruh keuntungan putaran kapital komersial wajib kembali secara tertib ke dalam jangkar APBN sebagai penampung utama.
Pada akhirnya, telaahan strategis dan usulan perbaikan yang dirumuskan dalam Trilogi Literasi Fiskal ini disajikan secara objektif, independen dari afiliasi politik, serta terbebas dari segala bentuk intervensi kepentingan pihak ketiga. Artikel ini didedikasikan sepenuhnya sebagai amal jariah pengetahuan (knowledge-based policy brief), ikhtiar mempersembahkan ilmu sebagai kontribusi ilmiah untuk membentengi Swasembada Data Nasional, kedaulatan investasi dan marwah ketahanan ekonomi bangsa.
Ketika hulu penerimaan yang vertikal-yuridis bersinergi sempurna dengan hilir investasi yang transparan dan akuntabel sesuai amanat RUU Keuangan Negara, di situlah marwah ketahanan ekonomi nasional tegak berdiri demi mewujudkan kemakmuran dan kesejahteraan bagi seluruh masyarakat luas.
🤝 Mari Berdiskusi
Apabila analisis tata kelola sirkulasi fiskal melingkar BPI Danantara ini berkaitan dengan mitigasi risiko investasi dan kepatuhan hukum pada korporasi Anda, kami mengundang Anda untuk melanjutkan diskusi strategis melalui Halaman Ruang Diskusi & Kolaborasi YSiJurnal.
- 📧 Email Inkuiri Resmi: yetty.shm@gmail.com
YSI04112026


Tinggalkan Balasan