
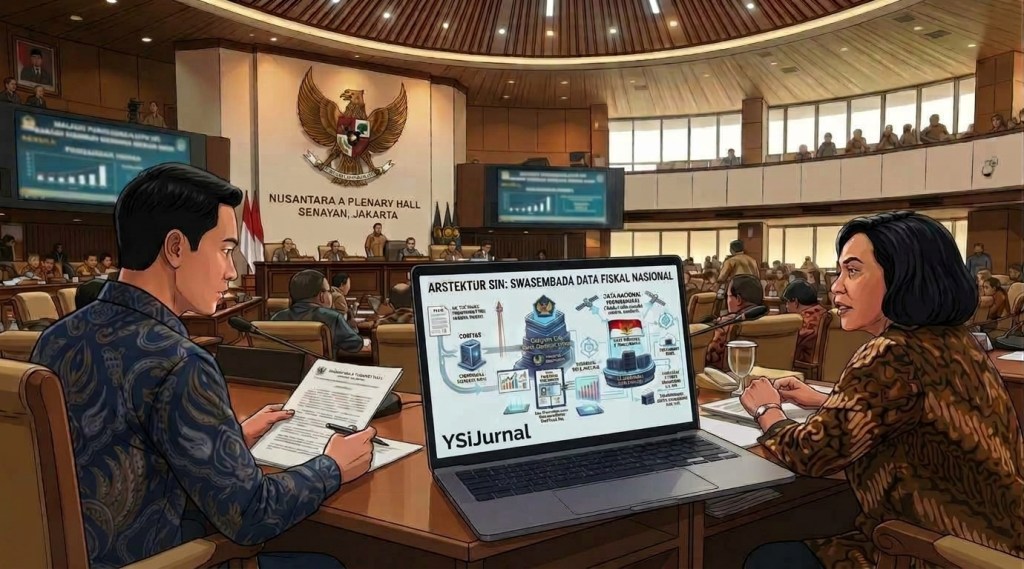
“Kedaulatan fiskal modern di era digital tidak lagi bertumpu pada perluasan sanksi administratif, melainkan pada ketegasan undang-undang untuk menjamin akurasi data terpusat melalui prinsip tunggal Single Identity Number langsung di dalam Batang Tubuhnya.”
Edukasi Kebijakan Publik: Membedah Sinkronisasi Hulu-Hilir UU Satu Data Indonesia 2026, Doktrin Kedaulatan Ekonomi Nasional, Jaminan Interoperabilitas C-Level, dan Swasembada Data Pembiayaan Mandiri Bangsa
1. Doktrin Baru Kedaulatan Ekonomi Nasional: Membuka Ruang Ekonomi Bawah Tanah
Di bawah komando pemerintahan baru, Indonesia secara agresif menempatkan frasa “Swasembada Data” bukan lagi sekadar sebagai program sektoral, melainkan sebagai doktrin tertinggi kedaulatan ekonomi nasional. Sampai dengan saat ini, ruang publik riuh membicarakan bagaimana memutus ketergantungan pangan dan energi dari rantai pasok global.
Namun, di tengah hiruk-pikuk tersebut, ada satu pilar ketahanan nasional yang kerap luput dari radar kesadaran publik, padahal bertindak sebagai motor penggerak utama seluruh pembiayaan pembangunan mandiri bangsa: yakni Swasembada Data Nasional.
Diskursus reformasi fiskal nasional ini menemukan momentum strategisnya ketika otoritas legislatif di Komisi XI DPR RI secara terbuka menyatakan kesediaan penuh untuk memfasilitasi kebutuhan payung hukum melalui penegasan, “Jangan berharap hasil yang berbeda kalau caranya sama. Kalau butuh undang-undang, kita kasih, Pak.”
Pernyataan kelembagaan ini tidak bijak jika hanya dipandang secara politik praktis saja , melainkan seyogianya dibedah sebagai objek studi kasus legislasi demi masa depan tata hukum perpajakan modern. Fenomena ini memberikan edukasi penting bagi publik dan para perumus kebijakan bahwa akselerasi tax ratio di tengah masifnya ekonomi bawah tanah (underground economy) mustahil diselesaikan melalui pendekatan kosmetik birokrasi di tingkat bawah.
Komitmen penyediaan regulasi setingkat undang-undang ini menuntut respons taktis dan objektif dari eksekutif untuk mengunci fondasi kedaulatan data nasional—mengintegrasikan sistem SIN dan CoreTax langsung ke dalam Batang Tubuh perundang-undangan baru guna mewujudkan Swasembada Data Nasional secara permanen.
Selama puluhan tahun, arsitektur ekonomi kita mengalami kebocoran masif yang bersifat laten. Kebocoran data transaksi ekonomi ini tidak melulu berbentuk pelarian modal secara fisik ke yurisdiksi suaka pajak luar negeri (tax haven), melainkan akibat melumpuhnya radar pengawasan domestik terhadap transaksi ekonomi bawah tanah (underground economy).
Realitas di lapangan menunjukkan bahwa ribuan triliun rupiah potensi pendapatan fiskal menguap begitu saja bukan karena ketiadaan subjek hukumnya, melainkan akibat data transaksionalnya belum terintegrasi secara optimal akibat batasan regulasi sektoral antar-lembaga birokrasi di masa lalu.
Catatan Krisis Fiskal: Membedah Delta yang Hilang di Balik Visi Regulasi Ketua Komisi XI
Dokumen otentik Laporan Keuangan Pemerintah Pusat (LKPP) periode 2001–2005 mencatat sebuah realitas tata hukum fiskal yang sehat. Di era kepemimpinan Presiden Abdurrahman Wahid (Tax Ratio 2001 = 11,3%) hingga puncaknya pada masa Presiden Megawati Soekarnoputri (Tax Ratio 2004 = 12,2% dan Tax Ratio 2005 = 12,71%), kurva pertumbuhan ekonomi dan rasio pajak selalu bergerak linier dan beriringan secara konsisten.
Realitas empiris bahwa pencapaian rasio pajak dua dekade lalu belum mampu diakselerasi secara optimal di era modern membuktikan sebuah kebenaran fundamental: anomali hilangnya delta pajak terjadi karena tata kelola data di tingkat hilir mulai mengalami hambatan akibat meluasnya ego sektoral birokrasi. Hal ini diperparah ketika instrumen Peraturan Menteri Pelaksana (PMK) diberikan ruang diskresi yang terlalu longgar untuk melakukan “Gunting Regulasi” terhadap kewenangan penarikan data transaksi yang diamanatkan undang-undang induknya.
Merespons kesiapan parlemen yang menyatakan “Kalau butuh undang-undang, kita kasih, Pak,” pemerintah perlu meresponsnya melalui langkah strategis yang fundamental. Solusi utama untuk mengonsolidasikan kembali potensi delta triliunan rupiah yang belum terpetakan di era otomatisasi CoreTax System bukanlah dengan kosmetik perombakan fisik organisasi kementerian, melainkan dengan menegakkan Swasembada Data Nasional secara komprehensif: memanfaatkan momentum pengesahan UU Satu Data Indonesia (UU SDI) untuk secara konstitusional mengunci arsitektur Single Identity Number (SIN) langsung di dalam Batang Tubuh RUU Keuangan Negara.
Di sinilah esensi filosofis dari Swasembada Data Nasional menemukan urgensi tertingginya. Swasembada data berarti sebuah kondisi di mana negara secara berdaulat menguasai, mengintegrasikan, dan memetakan seluruh aset informasi transaksi domestik tanpa celah hambatan regulasi tingkat bawah.
Melalui momentum pembahasan Omnibus Law RUU Keuangan Negara di Komisi XI DPR RI yang sampai dengan saat ini masih berlangsung, Indonesia sedang berada di persimpangan jalan sejarah yang sangat krusial. Langkah ini menuntut penegasan paradigma baru bagi publik maupun otoritas perumus kebijakan: bahwa mewujudkan ketahanan fiskal yang sejati tidak ditentukan oleh seberapa megah kosmetik perombakan fisik struktur kementerian, melainkan oleh komitmen konstitusional untuk mengintegrasikan data fiskal secara rigid dan permanen langsung di dalam undang-undang induknya.
2. Anatomi Integrasi Data Hulu: Mengapa Harus Single Identity Number (SIN)?
Dinamika pembahasan Rancangan Undang-Undang (RUU) tentang Perubahan atas Undang-Undang Keuangan Negara (Skema Omnibus Law) di tingkat Panja Komisi XI DPR RI yang masih berlangsung sampai dengan saat ini mencatatkan lompatan strategis yang sangat krusial. Karena undang-undang ini didesain sebagai payung hukum permanen jangka panjang dan bukan sekadar regulasi anggaran tahunan, maka fokus utama tim perumus dan Tenaga Ahli (TA) kini diarahkan secara penuh pada penguatan aspek standardisasi operasional interkoneksi data hulu nasional secara fundamental.
Visi legendaris mengenai pentingnya integrasi data nasional terpusat (Single Identity Number / SIN) yang saat ini disinkronisasikan ke dalam CoreTax System didasarkan pada prinsip kepastian hukum dan transparansi total tanpa pengecualian demi keadilan fiskal.
Secara historis, perjuangan mengintegrasikan SIN ini bukanlah wacana baru, melainkan buah pemikiran reformasi perpajakan yang telah tercetus lama sejak awal dekade 2000-an pasca-krisis ekonomi.
Namun selama lebih dari dua dekade, gagasan besar ini kerap kali menghadapi benturan hambatan yang kompleks dari berbagai segi—mulai dari resistensi regulasi tingkat bawah, ego kelembagaan, keterbatasan integrasi teknologi masa lalu, hingga belum adanya payung hukum vertikal yang menguncinya secara absolut. Oleh karena itu, konsensus Panja saat ini untuk menarik pengelolaan SIN dari sekadar pelengkap di bagian Penjelasan menjadi norma yang mengikat secara hukum di dalam Batang Tubuh adalah momentum penataan sejarah fiskal yang sangat monumental.
Urgensi penegasan SIN di tingkat undang-undang jangka panjang ini hadir sebagai jawaban atas dua tantangan sistemik di lapangan:
- Mengurai Kebuntuan Sistem Lama:
Selama ini, proses interkoneksi data pihak ketiga (ILAP) kerap kali terbentur oleh koordinasi sektoral antar-lembaga. Banyak instansi membatasi akses pertukaran data transaksi keuangan dengan argumentasi “kerahasiaan lembaga” atau akibat “ketiadaan aturan turunan” yang mengikat secara vertikal. - Solusi Konsolidasi Penerimaan Negara Berkelanjutan:
Panja DPR bersama pemerintah menyepakati bahwa untuk merealisasikan target pendapatan perpajakan jangka pendek—seperti target perpajakan yang dicanangkan sangat agresif menyentuh angka Rp2.911,9 triliun—tidak ada lagi waktu psikologis yang longgar untuk menunggu pembangunan fisik gedung dan struktur birokrasi Badan Penerimaan Negara (BPN) yang baru. Solusi paling efektif dan strategis jangka panjang adalah mengintegrasikan secara otoritatif data nasional melalui undang-undang. Seluruh data keuangan, transaksi properti, kepemilikan aset, hingga data transaksi bisnis dari 105 instansi pemerintah dan swasta wajib seperti yang termaktup dalam PMK 8/2026 mengalir secara otomatis serta real-time ke dalam basis data CoreTax menggunakan satu nomor identitas tunggal yang terintegrasi.
3. Sinergi UU Satu Data Indonesia (UU SDI): Jaminan Interoperabilitas dan Kepastian Hukum C-Level
Pengesahan Undang-Undang Satu Data Indonesia (UU SDI) oleh DPR RI pada Rapat Paripurna minggu lalu secara signifikan mereformasi peta arsitektur digital fiskal nasional. Kelahiran undang-undang hulu ini—yang secara definitif membagi akses data menjadi terbuka, terbatas, dan tertutup—bukanlah sebuah regulasi sektoral yang terisolasi, melainkan bertindak sebagai payung hukum infrastruktur makro yang melegitimasi cita-cita historis Single Identity Number (SIN) dan operasionalisasi CoreTax System Direktorat Jenderal Pajak.
Selama puluhan tahun, implementasi interkoneksi data pihak ketiga (ILAP) dari 105 instansi kerap melumpuh akibat ego sektoral birokrasi yang berlindung di balik ketentuan kerahasiaan lembaga. Kini, melalui Pasal 24 UU SDI, negara secara terstruktur mengadopsi konsep Data Dasar Nasional (DDN) yang menetapkan standar penyeragaman Standar Data, Metadata, dan Kode Referensi di seluruh wilayah Indonesia.
Secara otomatis, UU SDI telah memangkas sekat ego sektoral tersebut dan mengintegrasikan seluruh aplikasi kementerian guna mewujudkan prinsip interoperabilitas yang optimal.
Secara sederhana, penempatan klausul SIN di dalam Batang Tubuh UU ini menegaskan kembali kedudukan pemilik rumah (Undang-Undang) atas penjaga rumah (Peraturan Menteri/Satpam). UU SDI menetapkan aturan induk arsitektur rumah digital nasional secara makro di hulu. Keputusan Panja RUU Keuangan Negara untuk menegaskan aturan main operasional data di tingkat Batang Tubuh memastikan bahwa satpam pelaksana di pintu gerbang (kementerian teknis) tidak bisa lagi membuat aturan diskresi mandiri atau memotong parameter akses data di luar pagar yang dapat memperlemah radar pengawasan pemilik rumah. Langkah penyusunan klausul anti-penyelundupan aturan ini secara efektif memitigasi celah inkonsistensi regulasi sektoral di masa lalu.
Bagi jajaran direksi korporasi (C-Level), integrasi vertikal ini mendatangkan konsekuensi hukum yang sangat mahal. Ketika tata kelola data nasional dinaikkan kelasnya dari yang semula Perpres atau PMK ke tingkat Undang-Undang demi jaminan kepastian hukum, maka prasyarat tunggal untuk mengamankan iklim kepatuhan bisnis adalah konsistensi tata hukum yang setara di tingkat hilir.
Sinergi ini mempertegas bahwa ikhtiar konstitusional untuk menarik Pasal 35A UU KUP langsung ke dalam Batang Tubuh RUU Keuangan Negara bukanlah sebuah opsi, melainkan sebuah kewajiban konstitusional. Langkah penguncian norma di tingkat undang-undang ini bertindak sebagai kepastian hukum tertinggi yang memastikan perluasan data transaksi bisnis milik PMK Nomor 8 Tahun 2026 berjalan selaras dengan marwah UU SDI—mengamankan sistem otomatisasi pajak dari risiko inkonsistensi regulasi sepihak di masa depan, sekaligus memberikan kepastian berusaha yang adil bagi dunia usaha.
Undang-Undang Satu Data Indonesia (UU SDI) bertindak sebagai infrastruktur hukum makro yang secara masif mengonsolidasikan 105 instansi (ILAP) untuk menggunakan standar data, metadata, dan kode referensi yang seragam.
Kehadiran regulasi ini layaknya sebuah “karpet merah vertikal” yang secara hukum efektif mereduksi sekat ego sektoral kementerian, sekaligus memfasilitasi kelancaran arus data transaksi ekonomi untuk mengalir secara aman, akurat, dan terintegrasi langsung menuju pusat data negara demi kemaslahatan murni masa depan fiskal nasional.
4. Peta Transisi Hukum Kelembagaan: Otonomi Data Sebelum Otonomi Fisik
Para perumus kebijakan di Senayan mengidentifikasi adanya risiko structural integrity breakdown berupa guncangan birokrasi yang parah jika pemerintah memaksakan pemisahan fisik Direktorat Jenderal Pajak (DJP) keluar dari rahim Kementerian Keuangan saat ini. Oleh karena itu, RUU Keuangan Negara merancang dua fase transisi hukum kelembagaan yang sangat terukur untuk jangka panjang:
- Fase 1 (Saat Ini – Otonomi Sistem & Hak Akses Data):
Secara organisasi, aparat pajak tetap bernaung di bawah Kementerian Keuangan agar roda pemungutan ekosistem fiskal tidak terguncang. Namun secara hukum, kewenangan mereka untuk menghimpun data diperkuat secara definitif setingkat undang-undang melalui penguncian Pasal 35A UU KUP langsung di dalam Batang Tubuh Omnibus Law RUU Keuangan Negara. Melalui penempatan norma definitif sesuai koridor Pasal 7 Undang-Undang Nomor 12 Tahun 2011 ini, DJP secara de facto mendapatkan kekuatan eksekusi yang setara dengan badan mandiri.
- Fase 2 (Masa Depan – Otonomi Fisik):
Begitu integrasi data nasional di dalam CoreTax sudah berjalan 100% stabil, tingkat kepatuhan wajib pajak korporasi meningkat, dan kas negara berada dalam posisi yang aman, barulah pihak eksekutif secara hukum tata negara memiliki legitimasi yuridis untuk mengeksekusi restrukturisasi fisik organisasi menjadi Badan Penerimaan Negara yang mandiri di bawah Presiden.
5. Analisis Hukum Fiskal: Mengapa Penguncian Batang Tubuh Menjadi Instrumen Strategis Kebijakan?
Pematangan standardisasi data hulu di ruang sidang Panja yang sedang berlangsung saat ini menegaskan urgensi mengapa penarikan norma tata hukum ke dalam Batang Tubuh perundang-undangan adalah langkah yang paling visioner bagi masa depan kedaulatan fiskal Indonesia.
Pilihan menempatkan klausul pengunci (anti-circumvention clause) setingkat undang-undang permanen bertindak sebagai instrumen strategis karena dua alasan sebagai berikutl:
Pertama,
Langkah ini memastikan bahwa kewenangan interkoneksi data raksasa CoreTax System tidak dapat didegradasi, direduksi, atau mengecualikan parameter data oleh Peraturan Menteri (PMK) di masa depan melalui pembatasan nilai minimum (threshold) secara sepihak.
Kedua,
Dengan ditariknya norma data ini ke dalam Batang Tubuh, maka landasan hukum perluasan data milik PMK Nomor 8 Tahun 2026 secara otomatis eskalasinya diperkuat menjadi setingkat Undang-Undang. Siapa pun menterinya di kemudian hari, atau bahkan ketika kelak organisasi fisik BPN resmi dibentuk, fondasi kedaulatan data transaksional nasional ini sudah terkunci permanen dan terlindungi dari potensi inkonsistensi regulasi sektoral di masa depan.
6. Kesimpulan: Fondasi Strategis Menuju Swasembada Data Nasional
Konsensus bulat di ruang Panja RUU Keuangan Negara untuk mengunci arsitektur Single Identity Number (SIN) ke dalam Batang Tubuh undang-undang adalah sebuah langkah maju yang substantif sekaligus visioner bagi kepastian hukum usaha di Indonesia.
Memilih fokus pada penguatan fungsi integrasi data hulu jangka panjang dan menyukseskan operasionalisasi CoreTax terbukti sebagai langkah yang jauh lebih taktis dan prudence demi menjaga stabilitas fiskal makro berkelanjutan.
Ketika pengelolaan keuangan publik dipagari oleh kepastian hukum tertinggi di tingkat undang-undang yang bersifat permanen, maka risiko “Gunting Regulasi” di tingkat peraturan menteri dapat dimitigasi secara total. Pada titik inilah, akurasi basis data nasional akan menjamin integritas transparansi secara optimal demi mewujudkan swasembada data dan kedaulatan ekonomi bangsa yang mandiri.
🤝 Mari Berdiskusi
Apabila analisis kebijakan makro jangka panjang ini berkaitan dengan mitigasi risiko perpajakan dan kepatuhan data pada korporasi Anda, kami mengundang Anda untuk melanjutkan diskusi strategis melalui Halaman Ruang Diskusi & Kolaborasi YSiJurnal.
- 📧 Email Inkuiri Resmi: yetty.shm@gmail.com
YSI09102026


Tinggalkan Balasan