
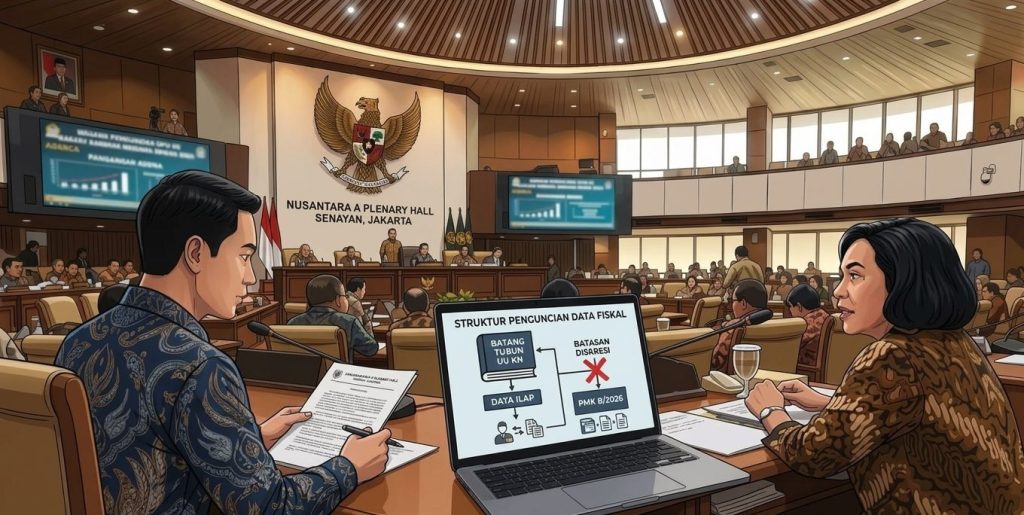
“Kepastian hukum bagi dunia usaha tidak lahir dari tumpukan peraturan menteri pelaksana, melainkan dari ketetapan undang-undang yang secara eksplisit mengintegrasikan kedaulatan data nasional langsung di dalam Batang Tubuhnya.”
Edukasi Hukum Fiskal: Membedah Pemisahan Regeling Anggaran Tahunan dan Desain Permanen Regulasi Transparansi Data Sektoral
1. Atmosfer Baru Pasca-Persetujuan Paripurna
Panggung legislasi ekonomi nasional mencatatkan momentum penting pada 29 September 2026. Dewan Perwakilan Rakyat (DPR RI) secara resmi telah mengetok palu pengesahan Rancangan Undang-Undang APBN 2027 menjadi Undang-Undang dalam Rapat Paripurna yang berlangsung khidmat. Persetujuan bersama seluruh fraksi parlemen yang mencapai kata sepakat tepat pada pukul 15:19 WIB tersebut, menetapkan arsitektur anggaran fiskal 2027 berjalan konsolidatif namun tetap terarah dan terukur, dengan target pertumbuhan 6% dan defisit 2.4% terhadap PDB atau setara dengan 671.16 triliun.
Penetapan target ini menuai apresiasi positif dari pelaku pasar karena dinilai berhasil menjaga kredibilitas surat utang negara dari risiko sentimen negatif lembaga pemeringkat utang internasional.
Bagi masyarakat luas dan pelaku usaha korporasi, ketukan palu ini membawa ketenangan psikologis. YSiJurnal memandang bahwa edukasi publik yang jernih wajib diberikan untuk memisahkan antara dinamika postur anggaran tahunan dan reformasi struktural jangka panjang. Publik perlu memahami bahwa setelah RUU APBN 2027 sukses bertransformasi menjadi produk hukum positif, fokus birokrasi dan parlemen kini sepenuhnya bergeser secara bersih untuk merumuskan kelanjutan draf pasal Omnibus Law RUU Keuangan Negara tanpa lagi terbebani oleh tarik-ulur angka kuota belanja negara.
2. Memisahkan Doktrin Hukum: UU APBN vs RUU Keuangan Negara
Dalam khazanah hukum tata negara, terdapat perbedaan doktrinal yang sangat tegas antara Undang-Undang APBN dan Omnibus Law RUU Keuangan Negara yang saat ini sedang disidangkan secara intensif di ruang perumus Panja Komisi XI DPR RI.
Sebagai wadah kajian strategis, YSiJurnal merangkum pemisahan substansi tersebut ke dalam dua dimensi tata kelola perpajakan dan keuangan berikut:
- UU APBN 2027 (Ketetapan Anggaran Tahunan): Undang-undang ini bersifat regeling tahunan yang periodenya sangat terbatas. Tugas utamanya selesai begitu angka postur belanja, target pendapatan, dan batas defisit 2,4% disahkan pada 29 september 2026 untuk satu tahun fiskal berjalan. Ia mengatur arus likuiditas negara, bukan mengatur kewenangan hukum pejabat.
- RUU Keuangan Negara (Arsitektur Jangka Panjang): Omnibus Law ini bersifat permanen dan strategis. Undang-undang inilah yang membedah tata hukum, arsitektur tata kelola, dan batasan wewenang pejabat. Ruang sidang lanjutan inilah yang memegang kunci krusial dalam merumuskan klausul perlindungan pejabat publik melalui asas Public Judgment Rule (PJR) dan Business Judgment Rule (BJR), standardisasi pemisahan kekayaan negara, hingga mekanisme akses data sektoral.
3. Konsensus Pembenahan Tata Hukum Vertikal: Penguncian Klausul ILAP
Seiring tenangnnya atmosfer psikologis di ruang perumus Panja, perkembangan mutakhir menunjukkan adanya konsensus bulat yang sangat progresif terkait pembenahan tata hukum vertikal. Tim Tenaga Ahli (TA) bersama pemerintah menyepakati untuk melakukan penyempurnaan kodifikasi legislasi masa lalu secara fundamental. Seluruh pengaturan mengenai hak akses data perpajakan sektoral atau Data Transaksi Ekonomi (ILAP) secara resmi disepakati untuk ditarik penuh sebagai norma definitif langsung pada Batang Tubuh perundang-undangan. Langkah penyusunan anti-circumvention clause (klausul anti-penyelundupan aturan) di tingkat undang-undang ini merupakan terobosan hukum tata negara yang sangat krusial. Dengan mengunci koridor hukum akses data secara rigid di dalam Batang Tubuh, maka regulasi di tingkat kementerian ke depan tidak lagi membuka ruang diskresi yang dapat secara sepihak mengubah, membatasi ambang batas (threshold), atau menyesuaikan parameter wajib pajak melalui instrumen Peraturan Menteri Keuangan (PMK) seperti yang pada tahun 2008.
Secara sederhana, penempatan klausul di Batang Tubuh ini menegaskan kembali kedudukan pemilik rumah (Undang-Undang) atas penjaga rumah (Peraturan Menteri/Satpam). Keputusan Panja untuk mengunci aturan main data ILAP di tingkat UU memastikan bahwa satpam pelaksana di pintu gerbang tidak bisa lagi membuat aturan diskresi mandiri di luar pagar yang dapat mendegradasi hak dan instruksi murni sang pemilik rumah. Langkah ini memitigasi risiko inkonsistensi regulasi di masa lalu sekaligus memastikan pengelolaan basis data nasional berjalan secara transparan dan akuntabel.
Dalam perspektif hukum positif terkini, urgensi penarikan klausul data transaksi bisnis ke tingkat undang-undang ini dapat kita lihat nyata pada eksistensi Peraturan Pemerintah (PP) Nomor 1 Tahun 2024 tentang Harmonisasi Kebijakan Fiskal Nasional. Keberadaan PP 1/2024 menjadi landasan ilmiah yang sangat kuat bagi Panja untuk menegaskan bahwa restriksi data fiskal tidak boleh lagi digantungkan pada ketidakpastian tafsir di bagian Penjelasan UU Keuangan Negara lama.
Oleh karena itu, momentum Omnibus Law saat ini menjadi waktu psikologis yang paling sempurna untuk mengunci secara rigid Pasal 35A UU KUP langsung ke dalam Batang Tubuh Undang-Undang Keuangan Negara. Langkah kodifikasi ini bertindak sebagai instrumen hukum tertinggi guna mengamankan kedaulatan perluasan data nasional yang saat ini diatur dalam PMK Nomor 8 Tahun 2026.
Di era otomatisasi CoreTax System, penguncian di tingkat Batang Tubuh UU memberikan jaminan kepastian hukum yang mutlak bagi pelaku usaha dan jajaran direksi (C-Level),sekaligus menutup total ruang diskresi menteri di masa depan untuk melakukan “Gunting Regulasi” sepihak yang berpotensi memengaruhi integritas basis data perpajakan nasional.
4. Penyelarasan Frasa Imunitas: Menuntut Riset Valid Bebas Benturan Kepentingan
Selain pembenahan kedaulatan data transaksi bisnis, sidang Panja juga berhasil merapikan batasan redaksional kalimat terkait klausul imunitas hukum dan perlindungan pejabat publik berbasis asas Public Judgment Rule (PJR). Dewan bersama pemerintah mengunci frasa perlindungan tersebut secara ketat, perlindungan kebijakan hanya berlaku jika keputusan murni diambil berdasarkan basis data riset yang valid serta terbebas dari benturan kepentingan (conflict of interest).
Klausul perlindungan ini ditegaskan secara eksplisit, bukan sebagai instrumen untuk melegitimasi kekeliruan administrasi ataupun kelalaian jabatan, melainkan sebagai jaminan pelindungan hukum bagi pejabat yang bertindak dengan iktikad baik demi menjaga stabilitas keuangan negara.
5. Kesimpulan Utama: Mematok Arsitektur Masa Depan Fiskal
Ketukan palu Sidang Paripurna DPR RI atas UU APBN 2027 dengan batas defisit aman 2,4% terhadap PDB pada akhirnya memberikan landasan psikologis yang sangat stabil bagi pasar dan pelaku ekonomi. Namun, keberhasilan menetapkan angka postur anggaran tahunan merupakan langkah awal. Fondasi utama dari kedaulatan ekonomi jangka panjang Indonesia justru ditentukan di dalam ruang-ruang perumusan Omnibus Law RUU Keuangan Negara yang sedang berlangsung intensif saat ini. Pemisahan doktrinal yang tegas antara regulasi tahunan postur anggaran dan regulasi struktural jangka panjang adalah edukasi mendasar yang perlu dipahami secara jernih oleh publik.
YSiJurnal menggarisbawahi bahwa konsensus Panja untuk menarik penguncian data sektoral (ILAP) sebagai norma definitif ke dalam Batang Tubuh Undang-Undang merupakan capaian penting bagi kepastian hukum tata negara. Langkah tepat ini secara efektif berhasil memitigasi celah diskresi sepihak pada tingkat peraturan menteri yang pada masa lalu berpotensi menimbulkan inkonsistensi regulasi.
Pada titik keseimbangan inilah, pengetatan frasa imunitas pejabat melalui pembatasan asas Public Judgment Rule (PJR) yang berbasis riset valid dan bebas benturan kepentingan bertindak sebagai penjamin moralitas birokrasi. Ketika pengelolaan fiskal dikawal dengan batas kuota anggaran yang prudence di satu sisi, dan dipagari oleh arsitektur hukum data yang rigid setingkat undang-undang di sisi lain, maka akurasi basis data nasional serta akuntabilitas keuangan publik akan terjaga secara optimal demi kemaslahatan murni masa depan bangsa dan negara.
🤝 Mari Berdiskusi
Setiap perubahan regulasi membawa konsekuensi yang berbeda bagi setiap organisasi. Memahami ketentuan hukum hanyalah langkah awal, tantangan berikutnya adalah menerjemahkannya menjadi keputusan bisnis, tata kelola perusahaan, dan strategi yang dapat dijalankan secara berkelanjutan.
YSiJurnal hadir sebagai ruang analisis independen yang menghubungkan regulasi pemerintah, perpajakan, tata kelola korporasi, dan pelaporan keuangan menjadi perspektif strategis yang relevan bagi dunia usaha.
Melalui kombinasi pengalaman praktis, riset regulasi, dan pendekatan akademik, YSiJurnal berupaya membantu pembaca memahami implikasi kebijakan, mengelola risiko kepatuhan, serta membangun tata kelola yang lebih kuat dalam menghadapi perubahan regulasi.
Apabila kebutuhan tersebut sejalan dengan ruang lingkup analisis YSiJurnal, diskusi lebih lanjut selalu terbuka, silahkan merujuk pada Halaman Ruang Diskusi & Kolaborasi YSiJurnal
- 📧 Email Inkuiri Resmi: yetty.shm@gmail.com
- 🗂️ Arsip Kode Dokumentasi: _YSI_APBN2027_RUU_KN_OMNIBUSLAW
YSI01102026


Tinggalkan komentar