
Edukasi Tata Kelola Fiskal: Batas Yuridis, Ruang Belanja Ekspansif, dan Akuntabilitas Anggaran Negara
“Disiplin fiskal bukan tentang seberapa ketat kita mengunci angka defisit, melainkan tentang seberapa bijak kita mempertanggungjawabkan setiap rupiah utang negara.”
1. Menguji Batas Sakral Arsitektur Fiskal
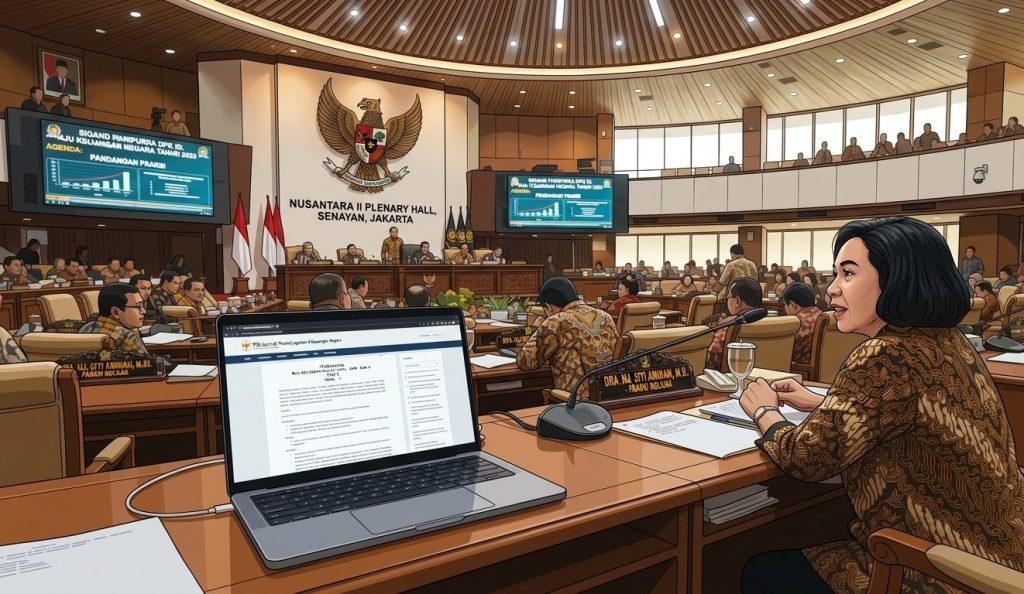
Dinamika pembahasan Rancangan Undang-Undang (RUU) tentang Perubahan atas Undang-Undang Keuangan Negara di tingkat Panja komisi XI DPR RI kini tengah memasuki babak krusial yang menguji elastisitas arsitektur anggaran perpajakan nasional. Salah satu diskursus paling fundamental yang memicu adu argumentasi strategis antara pembentuk undang-undang dan pemerintah adalah mengenai batas maksimal defisit Anggaran Pendapatan dan Belanja Negara (APBN) yang selama ini dikunci rapat di angka 3% dari Produk Domestik Bruto (PDB).
Dialektika konstruktif ini bukan sekadar perihal utak-atik angka di atas kertas anggaran, melainkan sebuah benturan paradigma strategis perpajakan antara kebutuhan ekspansi ekonomi yang agresif dengan prinsip kehati-hatian dalam menjaga stabilitas makro. Bagi dunia usaha dan pelaku pasar modal, batas 3% selama ini dipandang sebagai jangkar stabilitas fiskal perpajakan yang memberikan kepastian hukum korporasi.
Namun, ketika negara dituntut untuk bergerak cepat melepaskan diri dari jebakan pendapatan menengah (middle-income trap), patokan kaku ini mulai dipertanyakan relevansi historisnya. Di sinilah edukasi perpajakan yang jernih sangat dibutuhkan oleh publik. Kita harus melihat secara jernih: apakah batas defisit ini merupakan sebuah norma ilmiah yang absolut demi kesehatan fiskal berkelanjutan, ataukah ia sebenarnya hanyalah sebuah ilusi kepatuhan administratif perpajakan formal yang mengabaikan fleksibilitas pertumbuhan jangka panjang?
2. Anatomi Regulasi: Penempatan Norma dan Dasar Evaluasi Fiscal Rule
Jika menelisik lebih dalam dari kacamata tata hukum perundang-undangan, pembatasan ketat angka maksimal defisit 3% dan rasio utang 60% dari PDB sebenarnya menyimpan sebuah persoalan penempatan norma yang sangat menarik untuk didiskusikan. Di dalam sidang Panja RUU Keuangan Negara, muncul sebuah catatan substantif yang menyoroti bahwa batasan sakral tersebut ternyata tidak pernah termaktub di dalam Batang Tubuh Pasal 12 Undang-Undang Nomor 17 Tahun 2003 tentang Keuangan Negara, melainkan hanya diselipkan pada bagian “Penjelasan” pasal. Sesuai dengan koridor formal Undang-Undang Nomor 12 Tahun 2011, bagian Penjelasan berfungsi sebagai penafsir, sehingga situasi penempatan norma pengendali di bagian ini mengundang diskusi yuridis mendalam mengenai idealisme arsitektur hukum tata negara.
Secara sederhana, hubungan tata urutan peraturan ini ibarat seorang pemilik rumah dan seorang penjaga rumah (satpam). Tugas utama seorang satpam adalah mutlak menjalankan instruksi, menjaga gerbang, dan mematuhi aturan yang dibuat oleh pemilik rumah; satpam tidak memiliki kewenangan untuk membuat aturan mandiri yang bertentangan dengan kehendak pemiliknya. Dalam konstruksi tata negara, Undang-Undang adalah ibarat sang pemilik rumah yang memegang kedaulatan mandat, sedangkan Peraturan Pelaksana di bawahnya adalah ibarat sang satpam pelaksana operasional. Menghadapi situasi penempatan norma fiskal krusial di bagian Penjelasan UU—yang kemudian diadopsi ke peraturan di bawahnya—menciptakan tantangan di mana ruang gerak ekosistem fiskal menjadi terkunci secara rigid. Titik beratnya bukan pada keabsahan formalnya, melainkan pada urgensi mengevaluasi apakah aturan pembatasan ini harus diperlakukan kaku atau fleksibel sesuai dinamika ekonomi.
Lebih dari sekadar persoalan penempatan norma dalam pembentukan undang-undang, angka pembatas 3% ini pada dasarnya bukanlah sebuah formulasi ilmiah tunggal yang mutlak untuk mengukur tingkat kesehatan finansial suatu negara. Secara historis, angka ini merupakan produk adaptasi dari standar konvergensi fiskal Uni Eropa yang disepakati dalam Perjanjian Maastricht 1992, yang kemudian diadopsi oleh Indonesia sebagai bagian dari paket kesepakatan pemulihan pasca-krisis ekonomi bersama International Monetary Fund (IMF) di masa lalu.
Dilema muncul ketika standar usang Eropa ini terus dijadikan dogma di negara berkembang seperti Indonesia, sementara raksasa ekonomi baru seperti China berhasil melesat melakukan lompatan ekspansi anggaran tanpa pernah membelenggu instrumen fiskal mereka ke dalam angka pembatas defisit yang rigid di dalam undang-undang dasar mereka. China berhasil melesat melakukan lompatan industrialisasi besar tanpa pernah membelenggu instrem fiskal mereka ke dalam angka pembatas defisit yang kaku di dalam undang-undang dasar mereka.
Ketika target pertumbuhan ekonomi nasional dicanangkan secara agresif menyentuh angka 8% demi memaksimalkan momentum bonus demografi dan melompat keluar dari jebakan pendapatan menengah (middle-income trap), maka mempertahankan dogma defisit 3% tanpa ruang fleksibilitas yang memadai adalah tindakan yang berpotensi menyandera ruang gerak belanja produktif pemerintah.
Kendati demikian, dalam perspektif hukum positif, batasan defisit ini tidak serta-merta kehilangan kekuatan hukumnya begitu saja di lapangan. Aturan pengendali tersebut secara eksplisit telah diperkuat dan dituangkan kembali ke dalam Batang Tubuh Peraturan Pemerintah (PP) Nomor 1 Tahun 2024 tentang Harmonisasi Kebijakan Fiskal Nasional.
Oleh karena itu, poin terkuat dari diskursus ini bukan terletak pada status keabsahan formal semata, melainkan pada sebuah pertanyaan yang jauh lebih mendasar: apakah angka 3% harus selamanya diperlakukan sebagai angka absolut, ataukah sebagai fiscal rule yang desainnya dapat dievaluasi secara dinamis sesuai dengan kondisi ekonomi riil?
3. Fleksibilitas Terukur vs Risiko Stabilitas Makro
Sifat dasar dari kebijakan fiskal counter-cyclical seharusnya memberikan ruang diskresi yang dinamis bagi pemerintah untuk merespons guncangan ekonomi secara cepat, baik saat menghadapi pelemahan penerimaan perpajakan domestik maupun ketika harus mengamankan bantalan subsidi bagi masyarakat rentan. Konstitusi keuangan tidak boleh mengunci ruang gerak sedemikian rupa, sehingga pemerintah baru diizinkan melonggarkan defisit melampaui batas 3% hanya pada saat kondisi krisis ekstrem berskala luar biasa—seperti masa pandemi Covid-19—telah terjadi. Antisipasi mitigasi risiko perpajakan dan stabilitas likuiditas negara seharusnya dapat dilakukan secara preventif sebelum kerusakan ekonomi meluas. Namun, di sisi lain, dorongan untuk membuka keran defisit demi belanja ekspansif wajib dibarengi dengan komitmen tata kelola yang bersih (Good Corporate Governance). Dari sudut pandang pemerintah, mempertahankan batas 3% adalah instrumen psikologis pasar yang krusial untuk menjaga kredibilitas surat utang negara di mata investor global, menekan biaya pinjaman (yield), serta menjamin stabilitas nilai tukar Rupiah. Di era transparansi digital dan pengawasan data terintegrasi perpajakan saat ini, setiap pelonggaran defisit yang berujung pada penambahan utang baru harus memiliki orientasi output yang jelas. Jika belanja fiskal tidak disalurkan ke sektor multiplier ekonomi yang produktif, maka pelebaran defisit hanya akan meninggalkan beban inflasi dan bom waktu fiskal bagi generasi masa depan.
4. Kesimpulan Utama: Esensi Sejati Disiplin Fiskal
Dinamika pembahasan di dalam sidang Panja RUU Keuangan Negara saat ini yang sedang berlangsung mengenai batas defisit APBN 3% pada akhirnya membuka mata kita semua bahwa tata kelola keuangan negara tidak boleh dikelola dengan dogma administratif yang kaku dan usang . Menakar ulang keabsahan norma hukum di bagian Penjelasan serta meninjau kembali relevansi historis warisan masa lalu adalah langkah evaluasi yang sehat demi melepaskan bangsa dari belenggu jebakan pendapatan menengah (middle-income trap).
Namun, fleksibilitas ekspansi anggaran yang dituntut demi mendongkrak pertumbuhan ekonomi ke target 8% wajib dibarengi dengan komitmen transparansi, akurasi data hulu, dan tata kelola yang bertanggung jawab (Good Corporate Governance). Pada titik keseimbangan inilah kita menemukan marwah sejati dari arsitektur keuangan publik.
Sebab pada akhirnya, disiplin fiskal bukan tentang seberapa ketat kita mengunci angka defisit, melainkan tentang seberapa bijak kita mempertanggungjawabkan setiap rupiah utang negara.
Kemandirian ekonomi jangka panjang tidak dicapai dengan kepatuhan angka yang semu, melainkan melalui aliran belanja produktif yang mampu memberikan kemaslahatan nyata bagi seluruh elemen bangsa.
🤝 Mari Berdiskusi
Apabila artikel ini mengangkat isu yang juga dihadapi organisasi Anda, kami mengundang Anda untuk melanjutkan diskusi melalui Halaman Ruang Diskusi & Kolaborasi YSiJurnal. Di sana kami menjelaskan bentuk kolaborasi, ruang lingkup pembahasan, serta mekanisme korespondensi yang tersedia.
- 📧 Email Inkuiri : yetty.shm@gmail.com
YSI24092026


Tinggalkan Balasan